Desmonte do Simples Nacional pode impactar 21,7 milhões de empresas e causar prejuízos irreparáveis à economia

1 de abril de 2025
Desmonte do Simples Nacional pode impactar 21,7 milhões de empresas e causar prejuízos irreparáveis à economia

Codecon/SP discute os obstáculos criados pela Reforma Tributária, que podem inviabilizar a permanência dos pequenos negócios no regime simplificado de recolhimento de tributos

Os pequenos e médios empresários brasileiros, especialmente aqueles enquadrados no Simples Nacional, estão vivendo uma forte preocupação a respeito do futuro, após a aprovação da Lei Complementar (LC) 214/2025, que promete modernizar o sistema tributário, mas traz consigo uma série de mudanças que, na prática, pode impactar negativamente a saúde financeira e a competitividade das empresas optantes por esse regime.

Durante a reunião do Conselho Estadual de Defesa do Contribuinte de São Paulo (Codecon/SP) na última quarta-feira (26), Sarina Sasaki Manata, assessora da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), e José Clóvis Cabrera, advogado e consultor especialista em tributos estaduais, debateram os reflexos das novas regras para as empresas do Simples Nacional, que podem aumentar a carga tributária e até inviabilizar a permanência de muitos negócios no regime simplificado e compartilhado de arrecadação, cobrança e fiscalização de tributos.
Perda de competitividade

Segundo a assessora da FecomercioSP, a Emenda Constitucional (EC) 132/2023 (Reforma Tributária) já havia dificultado a operação dos micro e pequenos negócios ao limitar o crédito tributário transferido a valores inferiores aos praticados por grandes empresas.

Com as novas regras, as optantes pelo Simples Nacional só poderão repassar os créditos do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) com base no valor efetivamente pago, e não mais em alíquotas de referência. Isso significa que, em muitos casos, as pequenas empresas não conseguirão competir com concorrentes de outros regimes, que transferem créditos maiores.

“A reforma coloca os pequenos empresários diante de um dilema: permanecer integralmente no Simples Nacional e transferir créditos menores que os concorrentes fora do regime, perdendo competitividade; ou adotar um regime híbrido, recolhendo separadamente o IBS e a CBS, o que resultaria em custos tributários mais elevados e maior complexidade no cumprimento das obrigações fiscais, tornando a operação inviável”, afirmou Márcio Olívio Fernandes da Costa, presidente do Codecon/SP e do Conselho de Assuntos Tributários da FecomercioSP.

Hoje, a legislação permite que esses negócios possam transferir integralmente os créditos de PIS/Cofins no montante de 9,25%. Trata-se de um dispositivo que garante competitividade e tratamentos diferenciado e favorecido, assim como determina a Constituição Federal. “Se um fornecedor permite um crédito integral (28%), e outro um porcentual bem inferior [de 4% ou 7%], é fácil prever o resultado: a pequena empresa vai perder negócios”, afirmou Sarina.

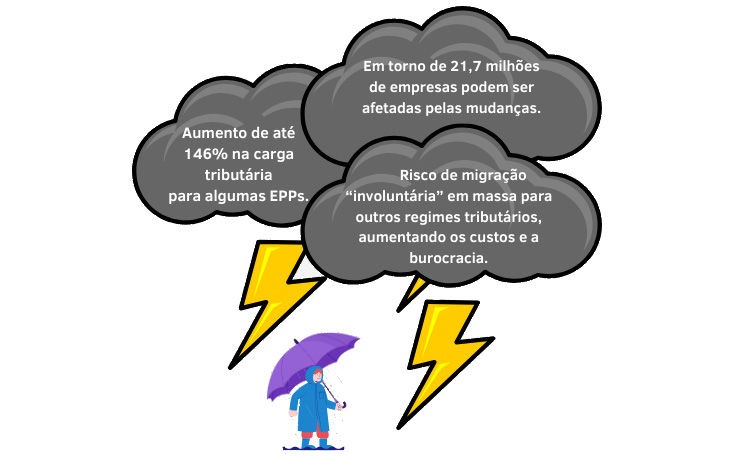
Segundo o advogado Cabrera, esse cenário refletirá em aumento de preço na aquisição de bens e serviços. “As pequenas empresas não terão condições de absorver a elevação da carga tributária sem repassar os prejuízos para o consumidor final. Aproximadamente 9 milhões de MEs e EPPs serão impactadas, sem contar os MEIs.”

Prejuízos brutais

Na projeção apresentada por Sarina, uma Empresa de Pequeno Porte (EPP) poderia ter um aumento de 146,64% na carga tributária com as novas regras. Além disso, as empresas que comercializam produtos com alíquotas diferenciadas — como itens da cesta básica — só terão benefícios se saírem do Simples Nacional e adotarem o regime normal, o que aumentaria a burocracia e os custos.
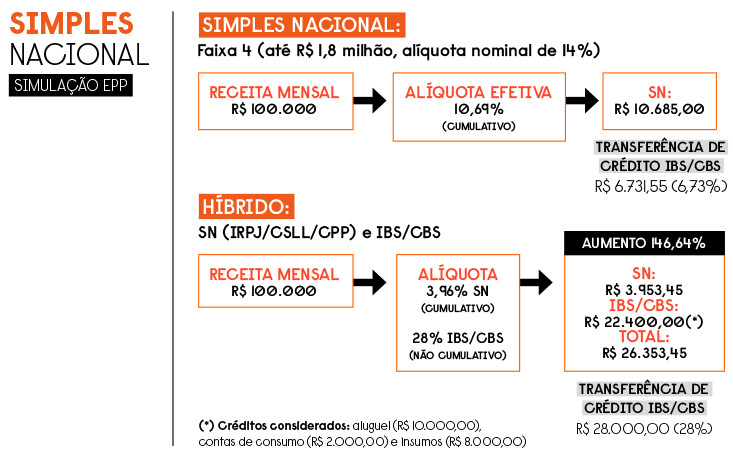
Deixar o empresário optante pelo Simples Nacional entre a “cruz e a espada”, ou seja, numa situação de ter que escolher entre permanecer no regime e perder negócios ou calcular o IBS e a CBS como uma empresa de grande porte e ter aumento da carga tributária, tornará o modelo pouco atrativo para muitos setores.

“O contribuinte do Simples só aproveitará a desoneração da cesta básica ou outras alíquotas reduzidas do novo sistema, inclusive a incidência monofásica de combustíveis, se optar por recolher IBS/CBS pelo regime normal. Isso tornará o regime desinteressante”, explicou Cabrera. De acordo com ele, as empresas que comercializam diversos tipos de produtos, como o varejo, perceberão que o Simples Nacional será desvantajoso e migrarão para outros regimes.

Em prol do Simples Nacional

Diante desse cenário, entidades empresariais defendem a aprovação de projetos que atualizem os limites de faturamento do Simples Nacional e garantam créditos tributários mais justos. Dentre as propostas em discussão, estão:

– Projeto de Lei Complementar (PLP) 108/2021: ajusta os limites de receita anual das empresas optantes pelo Simples com base no Índice Nacional de Preços ao Consumidor Amplo (IPCA), corrigindo os valores obsoletos de quase uma década. Se aprovado, os novos tetos seriam:

MEI: de R$ 81 mil para R$ 144.913,41 (+78,92%);

ME: de R$ 360 mil para R$ 869.480,43 (+141,52%);

EPP: de R$ 4,8 milhões para R$ 8.694.804,31 (+81,14%).

PEC 13/2024: permite a apropriação de créditos presumidos de IBS/CBS para empresas do Simples Nacional, reduzindo os impactos da reforma. Segundo Sarina, essa proposta poderia diminuir os prejuízos gerados pela EC 132 e garantir o tratamento diferenciado do regime.

Todos sabem que o número de empresas inscritas no Simples é significativamente maior que o de empresas no regime geral — como o lucro real e o presumido —, por isso, a FecomercioSP integra o movimento #AtualizaSimplesNacional, que reúne mais de 40 entidades em defesa de ajustes. “É necessário que mais empresas e entidades representantes de classe integrem o movimento para mostrar aos parlamentares os riscos econômicos que as pequenas empresas estão correndo por causa desse cenário desfavorável que se desenha”, ponderou a assessora da FecomercioSP.

Cabrera lembrou das constantes ações que as entidades de classe fizeram no Congresso Nacional desde o início das discussões sobre a Reforma Tributária, mas que não tiveram a aderência apropriada de políticos e representantes da Receita Federal. “A impressão que fica é que estão querendo ‘matar’ o Simples, mas como ele não pode morrer de ‘morte matada’, estão tentando matá-lo de ‘morte morrida’, minando todas as vantagens que o regime oferece, garantidos pela Constituição Federal”, apontou o advogado.

Balcão de Defesa do Contribuinte

Durante a reunião, Florêncio dos Santos Penteado Sobrinho, secretário do Codecon/SP, apresentou aos conselheiros as reivindicações dos contribuintes enviadas via Balcão de Defesa do Contribuinte — canal virtual de reclamações, solicitações, sugestões e denúncias referentes aos impostos estaduais. As queixas são  analisadas, inicialmente, pelo secretário. Caso preencham os requisitos de materialidade, são sorteadas e distribuídas aos conselheiros, em caráter sigiloso, para  o devido encaminhamento..

Segundo Sobrinho, a Ouvidoria da Secretaria da Fazenda e Planejamento do Estado de São Paulo (Sefaz-SP) recebeu 26 mil manifestações dos contribuintes em 2024, que foram fundamentais para o Fisco compreender os problemas e buscar soluções. “Frente à necessidade do contribuinte, surgem ofícios e sugestões para o melhorar a legislação. Por isso, promover canais de interações como o Balcão é indispensável para as melhorias da relação entre Fisco e contribuinte e do ambiente de negócios”, afirmou.

Fonte: Fecomercio
Política de Privacidade

CONTABILIDADE MDS LTDA, pessoa jurídica de direito privado, inscrita sob o CNPJ nº 10.932.583/0001-42, com sede na Rua 23 de Julho 72 1 andar– Centro – 89.172-000, localizada na cidade de Pouso Redondo, Estado de Santa Catarina, vem, por meio da presente Política de Privacidade, declarar o seu compromisso em relação à privacidade e segurança das informações, informando sobre o tratamento de dados pessoais de todos os usuários e terceiros em relacionamento online, por meio de sua plataforma de serviços ou aplicativo.

O presente documento foi elaborado em conformidade com a Lei Geral de Proteção de Dados Pessoais (Lei 13.709/18), o Marco Civil da Internet (Lei 12.965/14) e complementa os Termos e Condições Gerais de Uso do site da Contabilidade MDS, podendo ser atualizado periodicamente em decorrência de possíveis atualizações legislativas, razão pela qual é indicado ao usuário ou interessado a consulta desta seção regularmente.

  1. DOS DADOS PESSOAIS COLETADOS

1.1 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados através dos preenchimentos dos formulários de contato, presentes em seu site, mediante o consentimento do usuário.

1.2 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados quando da criação da conta a ser utilizada e durante a prestação de serviços a fim de verificar a autenticidade da identidade do usuário que utiliza o sistema, sendo que estes dados são livremente fornecidos pelo próprio usuário, ou ainda, coletados através de fontes de dados terceiras.

1.3 Os dados pessoais que a CONTABILIDADE MDS LTDA recolhe são, dentre outros, os dados de uso, correio eletrônico, incluindo, mas não limitando-se ao nome completo, CPF, RG, data de nascimento, números de telefones, endereços, além do nome da empresa e CNPJ em se tratando de pessoa jurídica.

  1. OBJETIVOS DA COLETA DOS DADOS PESSOAIS

2.1 O tratamento de dados coletados pela CONTABILIDADE MDS LTDA se dará em plena conformidade com a legislação brasileira de proteção de dados e no estrito propósito de atendimento às seguintes finalidades:

  • a) Para identificação dos seus usuários, com o fim de cumprimento da legislação vigente;
  • b) Serviços oferecidos pela CONTABILIDADE MDS, bem como de novas funcionalidades dos portais e outros desenvolvimentos que possam ser de interesse de clientes e usuários, além da melhoria dos serviços prestados.
  • c) Divulgação de conteúdo relacionado às atividades exercidas pela CONTABILIDADE MDS;
  • d) Estudar a interação dos usuários com os meios de comunicação da CONTABILIDADE MDS, no propósito de desenvolver melhorias e novas formas de relacionamento, como layout de canais de contato, novas ferramentas de disponibilização de conteúdo, avaliação do interesse pelos materiais divulgados dentre outros;
  • e) Estabelecer critérios de identificação do usuário cadastrado e suas atividades na plataforma, sistema e website;
  • f) Evitar a ocorrência de fraudes contra o usuário e terceiros;
  • g) Possibilitar a execução de funcionalidades do sistema, plataforma ou website, atendendo expectativas do usuário;
  • h) Execução das obrigações contratuais estabelecidas pelo CONTABILIDADE MDS em face de usuários clientes, incluindo prestação de serviços de atendimento, suporte, geração de relatórios, hospedagem de dados e outros;
  • i) Aprimorar a experiência de uso e desenvolver melhorias do sistema, plataforma e website.
  1. DA PROTEÇÃO E DO ARMAZENAMENTO DOS DADOS COLETADOS

3.1 A CONTABILIDADE MDS, objetivando a proteção dos dados dos usuários e de terceiros armazenados, utilizar-se-á de medidas físicas e digitais de segurança, como controles de acessos, criptografia de algumas informações, firewall, auditoria de alterações, entre outros mecanismos de proteção.

3.2 Os dados pessoais obtidos pela CONTABILIDADE MDS terão acesso restrito, com estrutura de segurança da informação aplicada a limitar o acesso de cada dado pessoal ao profissional ou setor que efetivamente os necessite para execução de algumas das finalidades declaradas do processamento de dados.

3.3 A CONTABILIDADE MDS, mesmo comprometido com as melhores práticas da segurança da informação, não garantirá a impossibilidade de evento danoso decorrente de invasões hacker ou de incidentes de segurança pelo acesso a sites suspeitos e/ou instalação de software malicioso, ou ainda falhas e vícios, salvo se comprovadamente ocasionadas por conduta culposa ou deliberada da própria CONTABILIDADE MDS, cabendo ao usuário a manutenção de segurança e integridade do dispositivo pelo qual acessa o sistema, o qual deverá manter atualizações do sistema antivírus e de segurança do sistema operacional.

3.4.1 Cabe ao usuário zelar pela confidencialidade de informações relacionadas ao acesso e operação de seus dados no sistema, plataforma e website da CONTABILIDADE MDS, tais como informações de login, senha, chaves de segurança, duplo fator de autenticação e qualquer outra solução de segurança implementada pela Declarante.

  1. DO COMPARTILHAMENTO DE DADOS

4.1 Os dados de natureza pessoal do Usuário somente poderão ser compartilhados pelo CONTABILIDADE MDS com terceiros, nas hipóteses de:

  • (a) sucessão empresarial, a exemplo de fusão, aquisição e incorporação;
  • (b) contratação de serviços de processamento de dados junto a terceiros (operadores), tais como hospedagem de dados, sistemas de processamento (serviços de computação em nuvem), consultoria em tecnologia da informação, serviços de telecomunicação, serviços de entrega, serviços de publicidade e marketing, organização de eventos, serviços de faturamento de créditos (financeiros), serviços de viagens.

4.2 A CONTABILIDADE MDS compromete-se a exigir compromisso de confidencialidade e de conformidade com os terceiros que terão acesso aos dados dos usuários, inclusive dos processadores diretos e indiretos dos dados que poderão estar fora do território brasileiro, que será reduzida a termo em instrumento contratual ou em declaração específica com força obrigacional.

4.3 Com a ciência e aceite dos termos desta Política de Privacidade, o usuário manifesta seu inequívoco, livre e informado consentimento com a eventual transferência de dados em atenção à ordem emanada por autoridades oficiais de países de fora do território brasileiro. A CONTABILIDADE MDS esclarece ainda que o consentimento em questão é dispensável caso o fornecimento das informações às autoridades decorra de exigência legal.

4.4 A CONTABILIDADE MDS LTDA informa ao usuário que é obrigado por lei a compartilhar dados pessoais dos usuários em caso de exigência emanada de autoridade judicial, policial ou administrativa. A disponibilização destes dados se dará apenas mediante validação da ordem emitida junto aos órgãos competentes.

  1. DO USO DOS COOKIES

5.1 A CONTABILIDADE MDS declara fazer uso de cookies para aprimorar a experiência de seus usuários em suas plataformas e páginas na Internet. Cookies são arquivos enviados pela CONTABILIDADE MDS a cada acesso em seu website e instalados no navegador dos usuários que permitem a identificação do terminal de Internet, autenticar o usuário, personalizar a experiência de navegação e contratação de serviços, registrar acessos e atividades na página. A CONTABILIDADE MDS faz uso de cookies para execução de:

  • (a) autenticação e segurança;
  • (b) oferta de anúncios e conteúdos relacionados a suas atividades;
  • (c) oferta de produtos e serviços;


A CONTABILIDADE MDS assegura que tanto na execução de cookies próprios quanto de terceiros, as melhores práticas de segurança são adotadas para garantir a proteção dos dados pessoais levantados. O uso dos cookies pela CONTABILIDADE MDS poderá ser previamente autorizado pelo usuário quando de seu acesso às plataformas e websites online. As autorizações também poderão ser revisadas e modificadas a qualquer tempo pelo usuário. A CONTABILIDADE MDS esclarece que o bloqueio dos cookies poderá interferir no pleno uso dos recursos disponibilizados, inclusive inviabilizar o acesso a determinadas funções e ferramentas dos canais e plataformas.

  1. DOS DIREITOS DO TITULAR

6.1 A CONTABILIDADE MDS assegura ao usuário o direito de acesso aos dados pessoais em uso. Além do acesso, é garantido ao usuário:

  • (a) o direito à retificação de seus dados;
  • (b) o direito à portabilidade dos dados, quando e se aplicável;
  • (c) o direito à oposição do uso dos dados para finalidade previamente autorizada;
  • (d) o direito à exclusão dos dados, ressalvada a manutenção dos dados necessários ao cumprimento de dever legal e ao exercício do direito de defesa em processo judicial e/ou administrativo.

6.2 Os dados colhidos serão mantidos pela CONTABILIDADE MDS pelo período necessário para a prestação dos serviços e, na hipótese de rescisão do contrato, conforme previsto pela Lei 9.613/98, serão armazenados pelo período de 5 (cinco) anos, extensíveis mediante solicitação do Ministério Público ou autoridades administrativas.

6.3 O usuário pode solicitar a destruição dos dados pessoais constantes na CONTABILIDADE MDS, sendo que para isso deverá observar as diretrizes constantes na Lei 9.613/98, decorrido o prazo de 5 (cinco) anos de armazenamento obrigatório.

  1. DO CONSENTIMENTO QUANTO À COLETA DE DADOS

7.1 Ao se cadastrar nos sistemas da CONTABILIDADE MDS LTDA, concordando com o CONTRATO DE PRESTAÇÃO DE SERVIÇOS, denominado TERMOS DE USO, o usuário estará aceitando, também, a Política de Privacidade estabelecida, , estando ciente que não havendo concordância do usuário em relação à Política adotada, não é possível utilizar-se dos sistemas e sites.

  1. INFORMAÇÕES ADICIONAIS

8.1 O usuário da CONTABILIDADE MDS reconhece e concorda com os termos previstos na presente Política de Privacidade, estando ciente que são aplicáveis as leis brasileiras para reger a relação jurídica em comento, reconhecendo, por fim, que a Política é complementar ao Contrato de Prestação de Serviços firmado quando da contratação dos sistemas.

8.2 Esta política é celebrada por prazo indeterminado, entrando e mantendo-se em vigor a partir da data do cadastro e utilização do sistema da CONTABILIDADE MDS.

8.3 Para solicitação de esclarecimentos, dúvidas e solicitações de qualquer natureza relacionadas ao tratamento de dados pessoais e aos termos da presente política de privacidade, a CONTABILIDADE MDS coloca-se à disposição para contato através do e-mail contato@contabilidademds.com.br