Acabar com split payment eleva impostos, diz economista

15 de outubro de 2026
Acabar com split payment eleva impostos, diz economista

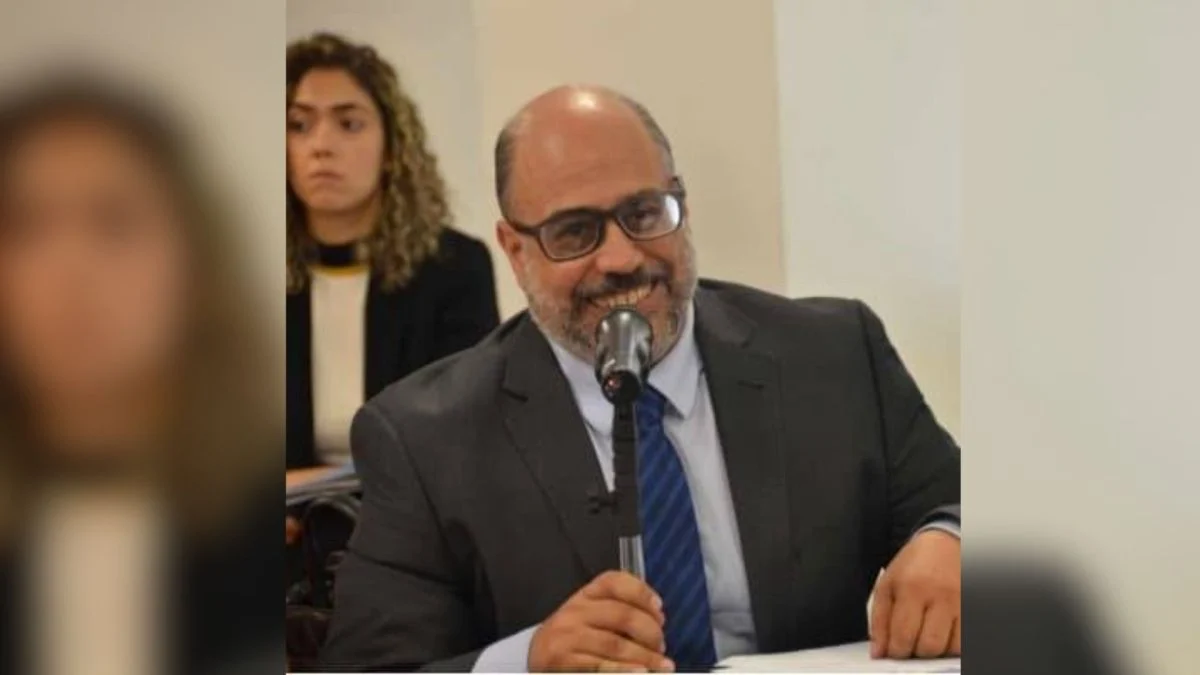
Coautor da reforma tributária, Ângelo de Angelis alerta para aumento da inadimplência fiscal e perda de arrecadação – Foto: Reprodução

O economista Ângelo de Angelis, sócio da ACF Consultores e coautor da reforma tributária, afirmou, em entrevista ao jornal O Estado de S. Paulo, divulgada nesta 2ª feira (12.out.2026), que extinguir o split payment levaria ao aumento das alíquotas de impostos para toda a população. Para ele, a consequência é direta: sem o mecanismo, cresce a inadimplência fiscal, e o governo precisaria compensar a perda de arrecadação elevando tributos.

O split payment é uma tecnologia financeira criada no contexto da reforma tributária. Ela permite recolher automaticamente os impostos de uma transação no momento do pagamento, eliminando o intervalo de cerca de 1 mês que as empresas atualmente têm entre a venda de um produto e o repasse dos tributos ao Fisco.

Segundo Angelis, a ferramenta não se aplica a todas as operações financeiras, como parte do debate público tem sugerido. O split foi concebido como mecanismo residual; só é acionado quando os impostos de uma operação não tiverem sido quitados por nenhuma das outras modalidades de extinção de débito até o momento da liquidação financeira.

“O pessoal está achando que todas as operações financeiras passarão pelo split e que isso vai ser um fator de descapitalização das empresas. É uma concepção errada. A realidade é que continuam ainda as velhas formas de quitação e só vai acontecer o split se essas velhas outras formas não tiverem ocorrido antes. Não tem essa história de descapitalização”, afirmou o especialista.

O economista enumera 5 modalidades de extinção do débito tributário previstas na reforma. A 1ª é a compensação, quando créditos abatam débitos acumulados. A 2ª é o pagamento do saldo devedor em banco ao fim do período de apuração. A 3ª é o próprio split payment, que entra como garantia ao adquirente caso o fornecedor não pague o imposto. A 4ª é o RAD (Recolhimento pelo Adquirente), pelo qual a própria empresa compradora recolhe o tributo da operação. A 5ª é o Recolhimento pelo Terceiro Responsável, mecanismo voltado a marketplaces.

Por ora, o split payment estará disponível de forma opcional apenas para transações entre empresas (pessoas jurídicas). Operações entre empresas costumam ter ciclos de até 3 meses entre a emissão de um boleto e seu pagamento. Se os tributos forem quitados nesse intervalo por outra modalidade, o split não é acionado. Para operações com o consumidor final, não há prazo definido para adoção da ferramenta.

Angelis admite que o mecanismo pode afetar o chamado float tributário em duas situações específicas; pagamentos à vista, quando o fornecedor ainda não chegou ao vencimento do saldo devedor dentro do período de apuração; e adiantamentos a fornecedores, quando o imposto pode ser recolhido no momento do pagamento antecipado. Em ambos os casos, o adquirente passa a dispor do crédito tributário de forma imediata.

Crédito financeiro e notas frias

A disputa em torno do split payment está ligada a uma mudança estrutural introduzida pela reforma tributária; o crédito tributário deixou de ser escritural e passou a ser financeiro no âmbito do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços). No sistema anterior, bastava o imposto estar destacado na nota fiscal para que uma empresa pudesse reivindicar o crédito, independentemente de o fornecedor ter efetivamente pago o tributo. Com a reforma, o crédito só pode ser apropriado se o débito da operação tiver sido extinto.

Essa mudança foi desenhada para combater a chamada indústria de notas fiscais frias. Empresas de fachada, conhecidas como “noteiras”, emitiam notas com créditos fictícios e as vendiam para outras companhias, que os utilizavam para reduzir a carga tributária sem que nenhum imposto real tivesse sido recolhido. Angelis descreve o esquema como sonegação deslavada que distorce a concorrência e prejudica a arrecadação.

“Após a reforma tributária, se uma indústria emitir uma nota fria, a adquirente dessa nota fria não vai conseguir apropriar o crédito. Sendo uma empresa de fachada, uma noteira, essa indústria não vai pagar esse imposto, aí o adquirente não recebe. Aí você mata esse esquema de sonegação deslavada, que afeta a concorrência e a arrecadação”, explicou.

Eliminar o split payment, isoladamente, não destrói essa lógica. Para isso, seria necessário abolir também o RAD. Se as duas modalidades fossem extintas ao mesmo tempo, a vinculação entre crédito tributário e efetivo pagamento deixaria de ter como ser operacionalizada, reabrindo espaço para fraudes em notas fiscais, especialmente em operações de serviços, que passaram a gerar créditos com a reforma e são mais difíceis de fiscalizar do que vendas de produtos.

“Aí as alíquotas de imposto poderiam explodir”, afirmou Angelis.

No modelo anterior à reforma, empresas acumulavam créditos de ICMS, PIS e Cofins e precisavam solicitar ressarcimento junto às Secretarias de Fazenda, podendo aguardar mais de um ano pelo retorno ou nunca recebê-lo. Com o split, o tributo entra no caixa do governo de forma mais imediata, aumentando a liquidez. A lei complementar fixou prazos de 30 dias para empresas em programa de conformidade, 60 dias para as demais e 180 dias para os outros casos.

“A 1ª consequência (de acabar com o split payment) é que vai faltar dinheiro no caixa do governo pela inadimplência. Se faltar dinheiro no caixa do governo pela inadimplência, a alíquota (dos impostos) vai subir”, concluiu Angelis.


Fonte: Poder360

Política de Privacidade

CONTABILIDADE MDS LTDA, pessoa jurídica de direito privado, inscrita sob o CNPJ nº 10.932.583/0001-42, com sede na Rua 23 de Julho 72 1 andar– Centro – 89.172-000, localizada na cidade de Pouso Redondo, Estado de Santa Catarina, vem, por meio da presente Política de Privacidade, declarar o seu compromisso em relação à privacidade e segurança das informações, informando sobre o tratamento de dados pessoais de todos os usuários e terceiros em relacionamento online, por meio de sua plataforma de serviços ou aplicativo.

O presente documento foi elaborado em conformidade com a Lei Geral de Proteção de Dados Pessoais (Lei 13.709/18), o Marco Civil da Internet (Lei 12.965/14) e complementa os Termos e Condições Gerais de Uso do site da Contabilidade MDS, podendo ser atualizado periodicamente em decorrência de possíveis atualizações legislativas, razão pela qual é indicado ao usuário ou interessado a consulta desta seção regularmente.

  1. DOS DADOS PESSOAIS COLETADOS

1.1 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados através dos preenchimentos dos formulários de contato, presentes em seu site, mediante o consentimento do usuário.

1.2 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados quando da criação da conta a ser utilizada e durante a prestação de serviços a fim de verificar a autenticidade da identidade do usuário que utiliza o sistema, sendo que estes dados são livremente fornecidos pelo próprio usuário, ou ainda, coletados através de fontes de dados terceiras.

1.3 Os dados pessoais que a CONTABILIDADE MDS LTDA recolhe são, dentre outros, os dados de uso, correio eletrônico, incluindo, mas não limitando-se ao nome completo, CPF, RG, data de nascimento, números de telefones, endereços, além do nome da empresa e CNPJ em se tratando de pessoa jurídica.

  1. OBJETIVOS DA COLETA DOS DADOS PESSOAIS

2.1 O tratamento de dados coletados pela CONTABILIDADE MDS LTDA se dará em plena conformidade com a legislação brasileira de proteção de dados e no estrito propósito de atendimento às seguintes finalidades:

  • a) Para identificação dos seus usuários, com o fim de cumprimento da legislação vigente;
  • b) Serviços oferecidos pela CONTABILIDADE MDS, bem como de novas funcionalidades dos portais e outros desenvolvimentos que possam ser de interesse de clientes e usuários, além da melhoria dos serviços prestados.
  • c) Divulgação de conteúdo relacionado às atividades exercidas pela CONTABILIDADE MDS;
  • d) Estudar a interação dos usuários com os meios de comunicação da CONTABILIDADE MDS, no propósito de desenvolver melhorias e novas formas de relacionamento, como layout de canais de contato, novas ferramentas de disponibilização de conteúdo, avaliação do interesse pelos materiais divulgados dentre outros;
  • e) Estabelecer critérios de identificação do usuário cadastrado e suas atividades na plataforma, sistema e website;
  • f) Evitar a ocorrência de fraudes contra o usuário e terceiros;
  • g) Possibilitar a execução de funcionalidades do sistema, plataforma ou website, atendendo expectativas do usuário;
  • h) Execução das obrigações contratuais estabelecidas pelo CONTABILIDADE MDS em face de usuários clientes, incluindo prestação de serviços de atendimento, suporte, geração de relatórios, hospedagem de dados e outros;
  • i) Aprimorar a experiência de uso e desenvolver melhorias do sistema, plataforma e website.
  1. DA PROTEÇÃO E DO ARMAZENAMENTO DOS DADOS COLETADOS

3.1 A CONTABILIDADE MDS, objetivando a proteção dos dados dos usuários e de terceiros armazenados, utilizar-se-á de medidas físicas e digitais de segurança, como controles de acessos, criptografia de algumas informações, firewall, auditoria de alterações, entre outros mecanismos de proteção.

3.2 Os dados pessoais obtidos pela CONTABILIDADE MDS terão acesso restrito, com estrutura de segurança da informação aplicada a limitar o acesso de cada dado pessoal ao profissional ou setor que efetivamente os necessite para execução de algumas das finalidades declaradas do processamento de dados.

3.3 A CONTABILIDADE MDS, mesmo comprometido com as melhores práticas da segurança da informação, não garantirá a impossibilidade de evento danoso decorrente de invasões hacker ou de incidentes de segurança pelo acesso a sites suspeitos e/ou instalação de software malicioso, ou ainda falhas e vícios, salvo se comprovadamente ocasionadas por conduta culposa ou deliberada da própria CONTABILIDADE MDS, cabendo ao usuário a manutenção de segurança e integridade do dispositivo pelo qual acessa o sistema, o qual deverá manter atualizações do sistema antivírus e de segurança do sistema operacional.

3.4.1 Cabe ao usuário zelar pela confidencialidade de informações relacionadas ao acesso e operação de seus dados no sistema, plataforma e website da CONTABILIDADE MDS, tais como informações de login, senha, chaves de segurança, duplo fator de autenticação e qualquer outra solução de segurança implementada pela Declarante.

  1. DO COMPARTILHAMENTO DE DADOS

4.1 Os dados de natureza pessoal do Usuário somente poderão ser compartilhados pelo CONTABILIDADE MDS com terceiros, nas hipóteses de:

  • (a) sucessão empresarial, a exemplo de fusão, aquisição e incorporação;
  • (b) contratação de serviços de processamento de dados junto a terceiros (operadores), tais como hospedagem de dados, sistemas de processamento (serviços de computação em nuvem), consultoria em tecnologia da informação, serviços de telecomunicação, serviços de entrega, serviços de publicidade e marketing, organização de eventos, serviços de faturamento de créditos (financeiros), serviços de viagens.

4.2 A CONTABILIDADE MDS compromete-se a exigir compromisso de confidencialidade e de conformidade com os terceiros que terão acesso aos dados dos usuários, inclusive dos processadores diretos e indiretos dos dados que poderão estar fora do território brasileiro, que será reduzida a termo em instrumento contratual ou em declaração específica com força obrigacional.

4.3 Com a ciência e aceite dos termos desta Política de Privacidade, o usuário manifesta seu inequívoco, livre e informado consentimento com a eventual transferência de dados em atenção à ordem emanada por autoridades oficiais de países de fora do território brasileiro. A CONTABILIDADE MDS esclarece ainda que o consentimento em questão é dispensável caso o fornecimento das informações às autoridades decorra de exigência legal.

4.4 A CONTABILIDADE MDS LTDA informa ao usuário que é obrigado por lei a compartilhar dados pessoais dos usuários em caso de exigência emanada de autoridade judicial, policial ou administrativa. A disponibilização destes dados se dará apenas mediante validação da ordem emitida junto aos órgãos competentes.

  1. DO USO DOS COOKIES

5.1 A CONTABILIDADE MDS declara fazer uso de cookies para aprimorar a experiência de seus usuários em suas plataformas e páginas na Internet. Cookies são arquivos enviados pela CONTABILIDADE MDS a cada acesso em seu website e instalados no navegador dos usuários que permitem a identificação do terminal de Internet, autenticar o usuário, personalizar a experiência de navegação e contratação de serviços, registrar acessos e atividades na página. A CONTABILIDADE MDS faz uso de cookies para execução de:

  • (a) autenticação e segurança;
  • (b) oferta de anúncios e conteúdos relacionados a suas atividades;
  • (c) oferta de produtos e serviços;


A CONTABILIDADE MDS assegura que tanto na execução de cookies próprios quanto de terceiros, as melhores práticas de segurança são adotadas para garantir a proteção dos dados pessoais levantados. O uso dos cookies pela CONTABILIDADE MDS poderá ser previamente autorizado pelo usuário quando de seu acesso às plataformas e websites online. As autorizações também poderão ser revisadas e modificadas a qualquer tempo pelo usuário. A CONTABILIDADE MDS esclarece que o bloqueio dos cookies poderá interferir no pleno uso dos recursos disponibilizados, inclusive inviabilizar o acesso a determinadas funções e ferramentas dos canais e plataformas.

  1. DOS DIREITOS DO TITULAR

6.1 A CONTABILIDADE MDS assegura ao usuário o direito de acesso aos dados pessoais em uso. Além do acesso, é garantido ao usuário:

  • (a) o direito à retificação de seus dados;
  • (b) o direito à portabilidade dos dados, quando e se aplicável;
  • (c) o direito à oposição do uso dos dados para finalidade previamente autorizada;
  • (d) o direito à exclusão dos dados, ressalvada a manutenção dos dados necessários ao cumprimento de dever legal e ao exercício do direito de defesa em processo judicial e/ou administrativo.

6.2 Os dados colhidos serão mantidos pela CONTABILIDADE MDS pelo período necessário para a prestação dos serviços e, na hipótese de rescisão do contrato, conforme previsto pela Lei 9.613/98, serão armazenados pelo período de 5 (cinco) anos, extensíveis mediante solicitação do Ministério Público ou autoridades administrativas.

6.3 O usuário pode solicitar a destruição dos dados pessoais constantes na CONTABILIDADE MDS, sendo que para isso deverá observar as diretrizes constantes na Lei 9.613/98, decorrido o prazo de 5 (cinco) anos de armazenamento obrigatório.

  1. DO CONSENTIMENTO QUANTO À COLETA DE DADOS

7.1 Ao se cadastrar nos sistemas da CONTABILIDADE MDS LTDA, concordando com o CONTRATO DE PRESTAÇÃO DE SERVIÇOS, denominado TERMOS DE USO, o usuário estará aceitando, também, a Política de Privacidade estabelecida, , estando ciente que não havendo concordância do usuário em relação à Política adotada, não é possível utilizar-se dos sistemas e sites.

  1. INFORMAÇÕES ADICIONAIS

8.1 O usuário da CONTABILIDADE MDS reconhece e concorda com os termos previstos na presente Política de Privacidade, estando ciente que são aplicáveis as leis brasileiras para reger a relação jurídica em comento, reconhecendo, por fim, que a Política é complementar ao Contrato de Prestação de Serviços firmado quando da contratação dos sistemas.

8.2 Esta política é celebrada por prazo indeterminado, entrando e mantendo-se em vigor a partir da data do cadastro e utilização do sistema da CONTABILIDADE MDS.

8.3 Para solicitação de esclarecimentos, dúvidas e solicitações de qualquer natureza relacionadas ao tratamento de dados pessoais e aos termos da presente política de privacidade, a CONTABILIDADE MDS coloca-se à disposição para contato através do e-mail contato@contabilidademds.com.br