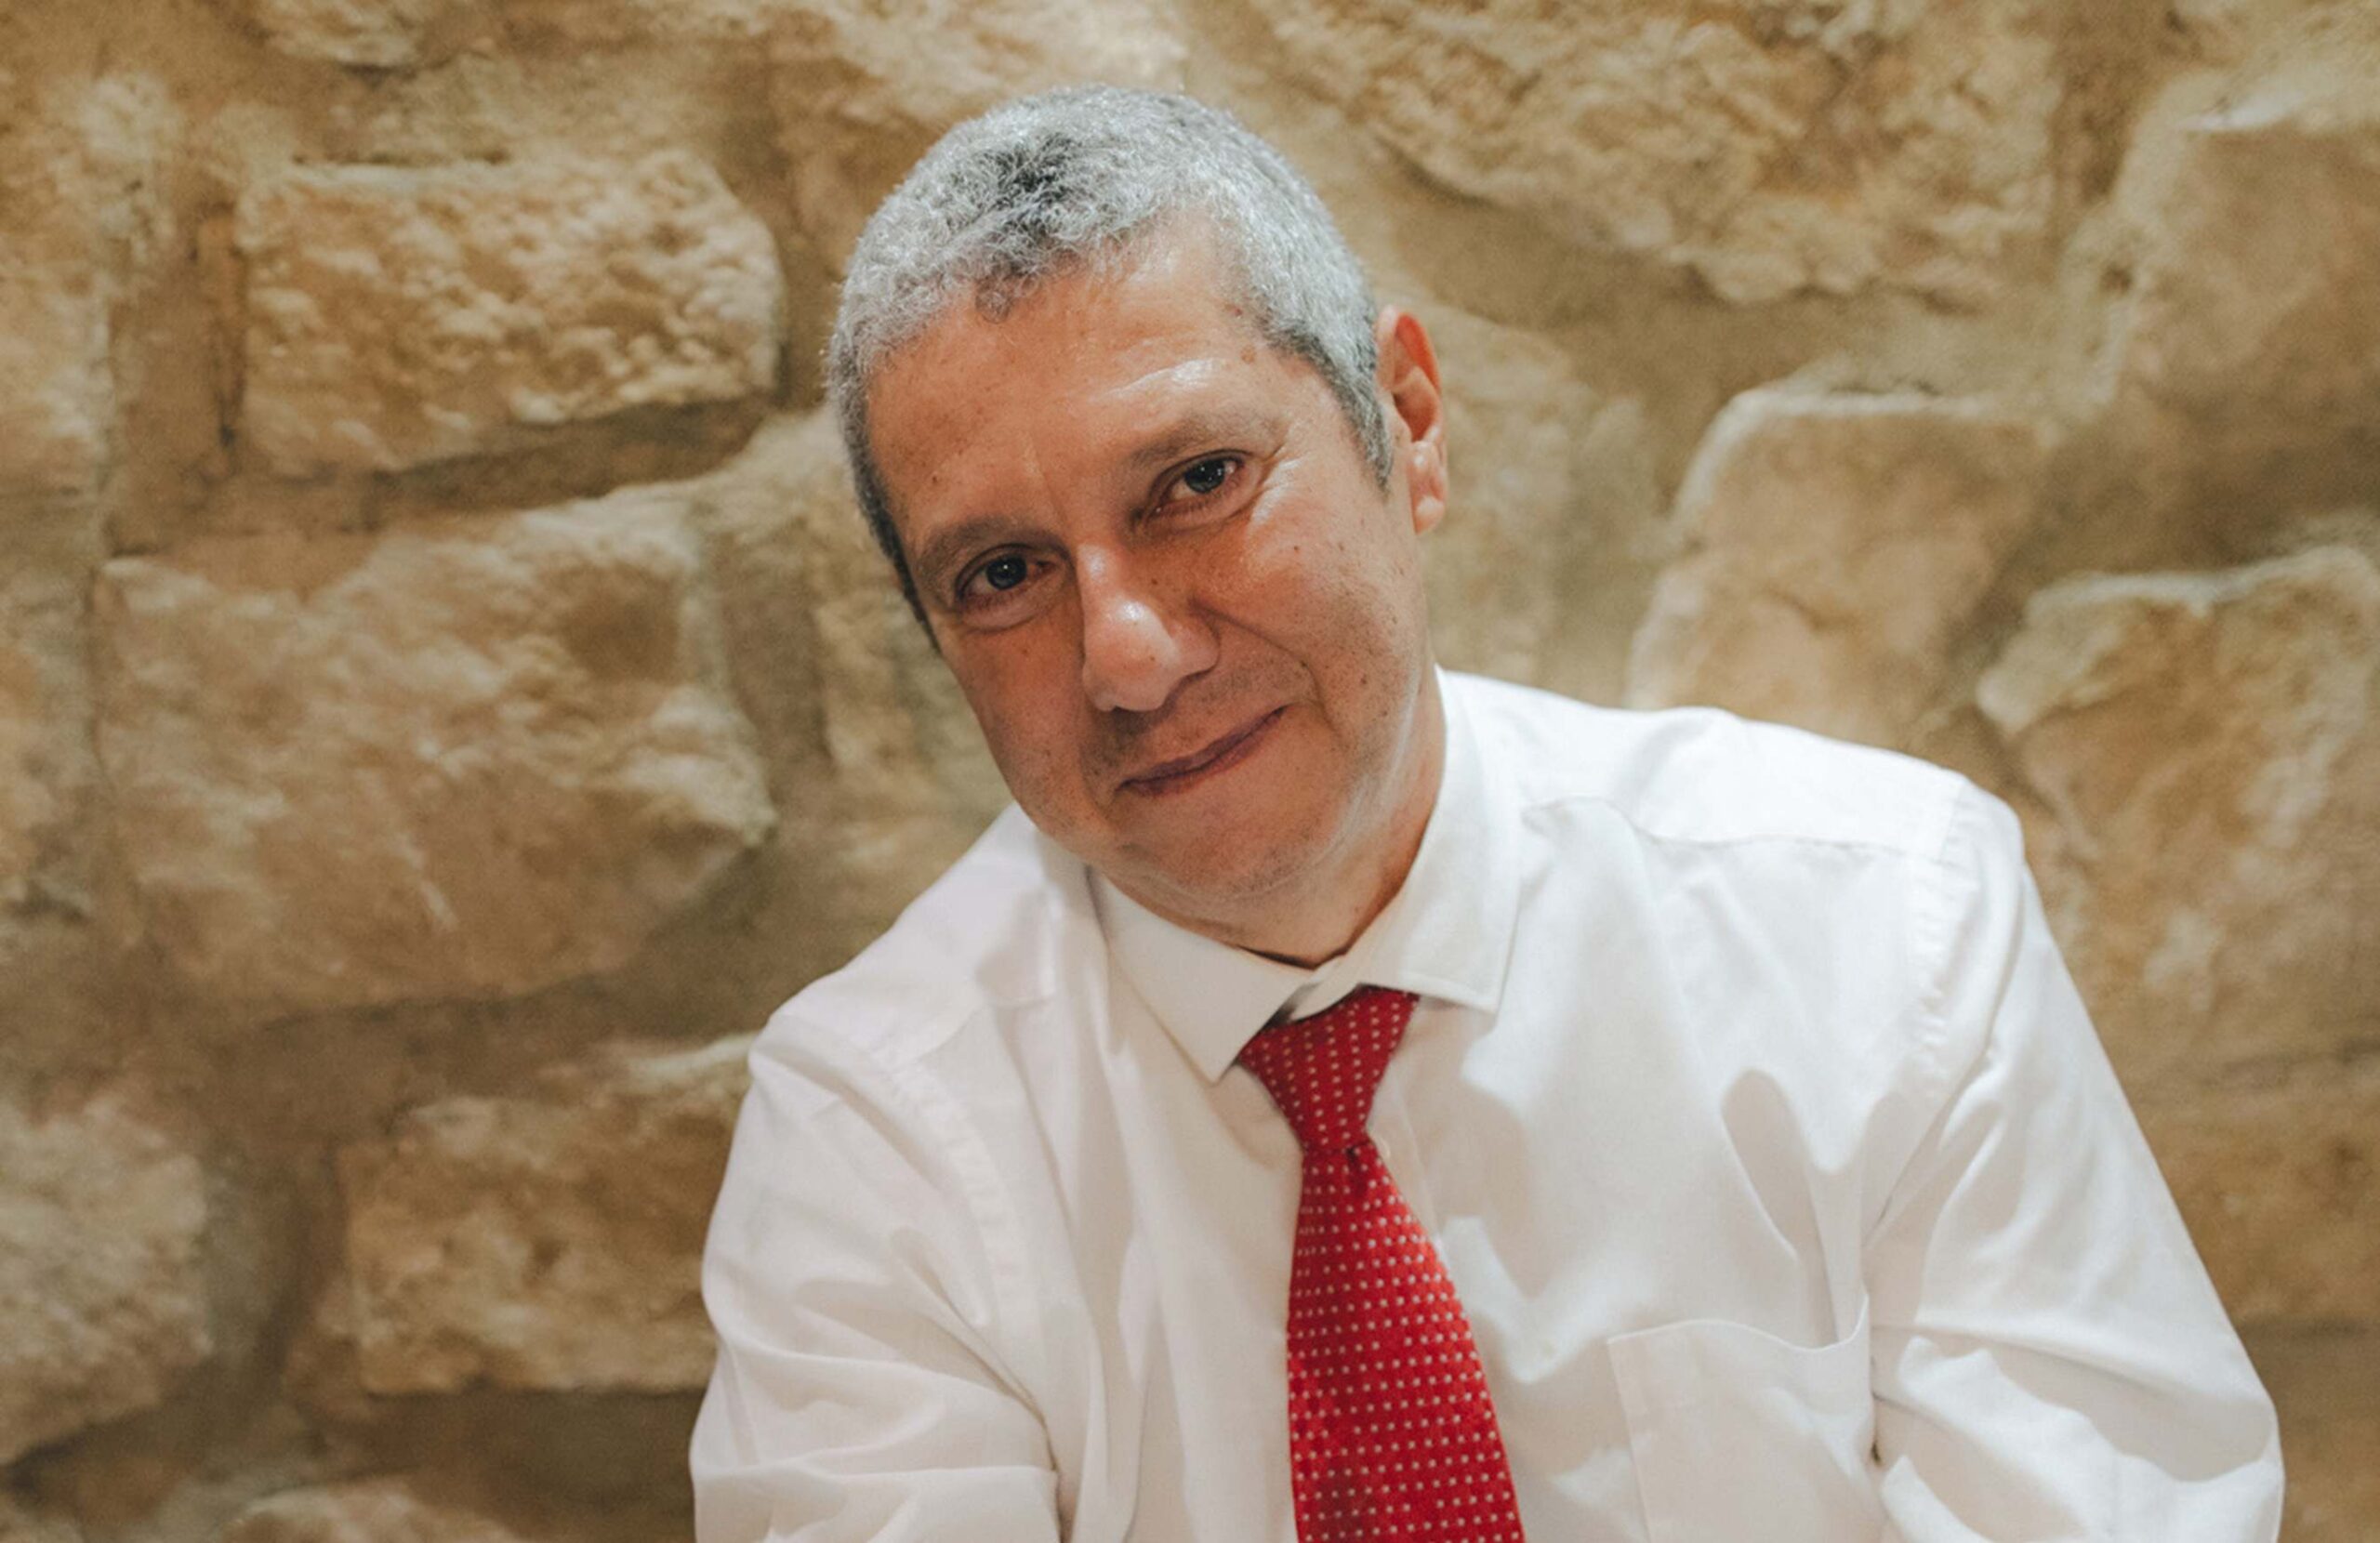
‘MEI é um rito de passagem e não uma carreira fixa’, diz José Roberto Afonso

29 de setembro de 2026
‘MEI é um rito de passagem e não uma carreira fixa’, diz José Roberto Afonso

O economista e professor do IDP e da Universidade de Lisboa participa de estudo que refuta críticos do MEI que classificam esses empreendedores como nocivos para a previdência

Há anos, a política pública do MEI (Microempreendedor Individual), que tirou milhões de pessoas da informalidade, é vista como uma ameaça insustentável às contas da Previdência Social. Sob a premissa de que alíquotas reduzidas geram um rombo bilionário, o regime frequentemente entra na mira de críticos que o enxergam como um subsídio excessivo.

Um estudo recente desenvolvido pela Finance Consultoria desmonta essa tese ao mostrar que o impacto do regime é superestimado. Em 2025, revela a pesquisa, enquanto o INSS bateu recorde ao conceder 7,65 milhões de benefícios, apenas 216,9 mil foram para beneficiários do MEI, o equivalente a 1,3% do estoque de 16,3 milhões de inscritos no período.

Além disso, as projeções de rombo de longo prazo ignoram a alta rotatividade do modelo: o tempo médio de filiação é de apenas três anos, apenas 6% permanecem no regime por dez anos ou mais e a grande maioria transita por trajetórias híbridas que mesclam períodos de emprego formal. Outro dado revelado: em 2025, foram registradas apenas 84 mil aposentadorias por idade para MEIs, o que equivale a apenas 0,52% do total de inscritos.

Para os autores do estudo, muito longe de ser uma carreira linear que culmina em aposentadorias precoces pagas exclusivamente pelo regime, o MEI funciona, na prática, como uma ponte transitória. Para destrinchar os dados reais por trás desse debate, entender por que o salário-maternidade lidera as concessões e discutir as alternativas em pauta para o financiamento da Previdência, o Diário do Comércio conversou com o economista José Roberto Afonso, professor do IDP e da Universidade de Lisboa e um dos autores da pesquisa. A seguir, os principais trechos da entrevista:

Diário do Comércio – O debate público frequentemente aponta que a contribuição de 5% do MEI gera um desequilíbrio para a Previdência Social. Quais os principais dados concretos em relação à concessão de benefícios apontados no estudo para contestar essa tese de “bomba” fiscal?

José Roberto Afonso – É uma bomba, sim, mas de desinformação. O MEI é atualmente irrelevante para o rombo da Previdência Social. Vejam só um dado ignorado pelos críticos do MEI: em 2025, o INSS bateu recorde na concessão de 7,65 milhões de benefícios, dos quais irrisórios 217 mil foram para beneficiários que eram MEI. Comparando com o total de inscritos no início do ano, irrisórios 1,3% conseguiram algum benefício. E qual foi? 84 mil aposentadorias e 109 mil salários-maternidade. Se é inegável que o MEI contribui com pouco para a Previdência Social, também é preciso ser dito que a previdência em quase nada protege a quem é MEI.

Projeto enviado pelo governo em análise na Câmara dos Deputados propõe reajuste no teto de enquadramento do MEI, que passaria dos atuais R$ 81 mil para R$ 140 mil, de forma escalonada. Qual a sua opinião sobre esse reajuste? 

Afonso – É preciso dar isonomia entre trabalhadores e brasileiros. Quando se corrigiram os valores da tabela progressiva do Imposto de Renda, assim como o valor do Bolsa-Família, recentemente, evitou-se que perdessem valor, ao menos pela inflação. Ora, corrigir os limites do MEI e do Simples Nacional permite dar o mesmo tratamento a quem trabalha inscrito nestes regimes. A alegada renúncia, na verdade, é a confissão do que se está arrecadando a mais ou indevidamente ao não se manterem os limites do mesmo tamanho de quando foram aprovados em lei.

Nos bastidores, há alguma discussão para alterar a política pública do MEI visando reduzir o desequilíbrio nas contas da previdência, que insistem ser expressivo? 

Afonso – É um debate que deveria sair dos bastidores para a luz do sol. No lugar de mitos e falácias, é hora de um banho de dados, de evidências. Fala-se muito do MEI, mas sem reconhecer sua complexidade e diversidade. É normal confundi-lo com um empregado ou um servidor, com carteira assinada, que teve emprego permanentemente. Mas, raramente, tem alguém que começou a trabalhar como MEI e, como tal, continuará até se aposentar. Tem celetista que virou MEI, assim como tem MEI que voltou a ser celetista. É preciso entender que MEI é um rito de passagem e não uma carreira fixa.

Muitos empregados como CLT também são MEIs, sobretudo no caso dos que trabalham em plataformas, o que torna ainda mais desafiadora e complexa a análise e, ao mesmo tempo, torna urgente redesenhar a proteção social deles; e nem falo em previdência.

Outro ponto a relembrar é que, como muitos MEIs perdem renda e param de contribuir, por vezes são descredenciados e há uma descontinuidade junto ao INSS. Se saírem para a informalidade, vem o pior: simplesmente perdem o que já contribuíram, ou seja, os valores vão financiar outros aposentados, certamente mais bem posicionados que eles.

O estudo destaca que o salário-maternidade representa a maioria absoluta (56%) dos benefícios concedidos a MEIs desde 2016. Por que você e os outros autores do estudo defendem que esse dado é mal interpretado pelos analistas fiscais? 

Afonso – Salário-maternidade é um benefício de duração determinada, que não gera passivo vitalício nem pensão derivada. Se essas mães estivessem na informalidade, como fariam para ter seus bebês e os manter nos primeiros meses de vida? Por que devemos discriminar entre duas mães que trabalham, uma com carteira assinada e outra como independente, mas ambas são legais e contribuem para a previdência? Sem o MEI, custaria muito mais para o governo e para a sociedade 109 mil maternidades no ano passado – e, mesmo assim, é um número insignificante para quantos brasileiros então nascidos.

Uma das premissas das projeções de déficit de longo prazo é que o MEI permanecerá contribuindo até se aposentar. Por que o conceito de “transitoriedade” derruba essa premissa? 

Afonso – É um contingente muito restrito de brasileiros que entram no mercado de trabalho como MEI, aí continuam trabalhando e, como tal, se aposentam. A grande maioria deles perde renda no meio desse processo. Outra parcela, não desprezível, consegue emprego com carteira assinada. Essa forma de trabalho moderna inexistia quando se desenhou a previdência há quase um século. É preciso rever contas, conceitos e instituições.

Diante da exigência de 180 contribuições (15 anos) para a aposentadoria por idade, qual é a real capacidade contributiva anual do MEI e quanto tempo ele levaria para cumprir essa carência? 

Afonso – Basta citar que, no primeiro semestre deste ano, apenas 64 mil que estavam inscritos no MEI conseguiram se aposentar por idade. E, certamente, quase todos eles trabalhavam antes como CLT. Pelas condições econômicas e sociais, o regime social e tradicional protege em muito pouco os empreendedores. É uma perda de tempo discutir pretensa renúncia enquanto não se analisa com mais precisão e transparência a realidade dos donos de seus negócios.

O estudo aponta que as aposentadorias concedidas a MEIs não são geradas exclusivamente por contribuições sob este regime. Como funcionam essas “trajetórias híbridas” de trabalho?

Afonso – Como já dito, tem quem era celetista e depois virou empreendedor, e tem o inverso. São milhões e milhões e, ao mesmo tempo, estão caminhando em uma ou outra direção.

Se o governo decidir restringir o acesso ao MEI ou extinguir o regime para reduzir o déficit, qual seria a alternativa real para essa população?

Afonso – Voltar para a informalidade, infelizmente.

Para melhorar o financiamento da proteção social do MEI sem restringir o acesso, a proposta é o retorno gradual da alíquota de contribuição para 11%. Como funcionaria essa transição e qual seria o ganho fiscal estimado? 

Afonso – Como o MEI gera menos de 1% da arrecadação previdenciária e recebe porcentagem ainda inferior a essa em benefícios, mudar suas contribuições em quase nada altera a situação do regime geral. É possível aumentar a contribuição, ou até mesmo alterar a sua forma, por exemplo, exigindo também aportes das empresas que os contratam. Isso precisaria ser acompanhado de uma revisão das regras de acesso aos benefícios, porque o atual sistema não protege os trabalhadores independentes, mesmo que contribuam mais.

Então, melhor que restringir acesso é, ao menos, restabelecer o parâmetro original do programa, com transição. Voltar aos 11% mais que dobraria a receita do regime sem retirar direito de ninguém e responderia à crítica atuarial, onde ela é consistente. Mas há uma ressalva: elevar a alíquota pode funcionar como barreira adicional à formalização, e seria temerário ignorar esse risco. Por isso, a transição deveria ser escalonada ao longo de alguns exercícios, com avaliação do impacto sobre a inadimplência e sobre o fluxo de novas inscrições.

Outra sugestão destacada no estudo é a instituição de uma contribuição patronal de 15% ou 20% para empresas que contratam serviços de MEIs. Quais são as duas bases de cálculo sugeridas para essa cobrança e como isso ajudaria a combater a “pejotização”? 

Afonso – Essa proposta é de quem pensa que MEI é igual a celetista ou a um autônomo. Quer que o empreendedor contribua por si e substitua o empregador. É fácil pensar e propor isso; agora, difícil é viabilizar essa cobrança sem reduzir o número de contribuintes. Parcela majoritária dos MEIs já não contribui doze meses por ano. Em princípio, numa simulação sumária, se metade dos que recolhem periodicamente deixarem de fazer, mesmo que a alíquota tenha sido dobrada ou triplicada, resultará em uma arrecadação inferior à atual. Sempre lembrando que, sem nenhuma contribuição, há a opção de o brasileiro receber um salário-mínimo de ‘auxílio pobreza’, ao amparo da LOAS. No limite, é preciso agradecer aos contribuintes adimplentes do MEI.

Fonte: Diário do Comércio

Política de Privacidade

CONTABILIDADE MDS LTDA, pessoa jurídica de direito privado, inscrita sob o CNPJ nº 10.932.583/0001-42, com sede na Rua 23 de Julho 72 1 andar– Centro – 89.172-000, localizada na cidade de Pouso Redondo, Estado de Santa Catarina, vem, por meio da presente Política de Privacidade, declarar o seu compromisso em relação à privacidade e segurança das informações, informando sobre o tratamento de dados pessoais de todos os usuários e terceiros em relacionamento online, por meio de sua plataforma de serviços ou aplicativo.

O presente documento foi elaborado em conformidade com a Lei Geral de Proteção de Dados Pessoais (Lei 13.709/18), o Marco Civil da Internet (Lei 12.965/14) e complementa os Termos e Condições Gerais de Uso do site da Contabilidade MDS, podendo ser atualizado periodicamente em decorrência de possíveis atualizações legislativas, razão pela qual é indicado ao usuário ou interessado a consulta desta seção regularmente.

  1. DOS DADOS PESSOAIS COLETADOS

1.1 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados através dos preenchimentos dos formulários de contato, presentes em seu site, mediante o consentimento do usuário.

1.2 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados quando da criação da conta a ser utilizada e durante a prestação de serviços a fim de verificar a autenticidade da identidade do usuário que utiliza o sistema, sendo que estes dados são livremente fornecidos pelo próprio usuário, ou ainda, coletados através de fontes de dados terceiras.

1.3 Os dados pessoais que a CONTABILIDADE MDS LTDA recolhe são, dentre outros, os dados de uso, correio eletrônico, incluindo, mas não limitando-se ao nome completo, CPF, RG, data de nascimento, números de telefones, endereços, além do nome da empresa e CNPJ em se tratando de pessoa jurídica.

  1. OBJETIVOS DA COLETA DOS DADOS PESSOAIS

2.1 O tratamento de dados coletados pela CONTABILIDADE MDS LTDA se dará em plena conformidade com a legislação brasileira de proteção de dados e no estrito propósito de atendimento às seguintes finalidades:

  • a) Para identificação dos seus usuários, com o fim de cumprimento da legislação vigente;
  • b) Serviços oferecidos pela CONTABILIDADE MDS, bem como de novas funcionalidades dos portais e outros desenvolvimentos que possam ser de interesse de clientes e usuários, além da melhoria dos serviços prestados.
  • c) Divulgação de conteúdo relacionado às atividades exercidas pela CONTABILIDADE MDS;
  • d) Estudar a interação dos usuários com os meios de comunicação da CONTABILIDADE MDS, no propósito de desenvolver melhorias e novas formas de relacionamento, como layout de canais de contato, novas ferramentas de disponibilização de conteúdo, avaliação do interesse pelos materiais divulgados dentre outros;
  • e) Estabelecer critérios de identificação do usuário cadastrado e suas atividades na plataforma, sistema e website;
  • f) Evitar a ocorrência de fraudes contra o usuário e terceiros;
  • g) Possibilitar a execução de funcionalidades do sistema, plataforma ou website, atendendo expectativas do usuário;
  • h) Execução das obrigações contratuais estabelecidas pelo CONTABILIDADE MDS em face de usuários clientes, incluindo prestação de serviços de atendimento, suporte, geração de relatórios, hospedagem de dados e outros;
  • i) Aprimorar a experiência de uso e desenvolver melhorias do sistema, plataforma e website.
  1. DA PROTEÇÃO E DO ARMAZENAMENTO DOS DADOS COLETADOS

3.1 A CONTABILIDADE MDS, objetivando a proteção dos dados dos usuários e de terceiros armazenados, utilizar-se-á de medidas físicas e digitais de segurança, como controles de acessos, criptografia de algumas informações, firewall, auditoria de alterações, entre outros mecanismos de proteção.

3.2 Os dados pessoais obtidos pela CONTABILIDADE MDS terão acesso restrito, com estrutura de segurança da informação aplicada a limitar o acesso de cada dado pessoal ao profissional ou setor que efetivamente os necessite para execução de algumas das finalidades declaradas do processamento de dados.

3.3 A CONTABILIDADE MDS, mesmo comprometido com as melhores práticas da segurança da informação, não garantirá a impossibilidade de evento danoso decorrente de invasões hacker ou de incidentes de segurança pelo acesso a sites suspeitos e/ou instalação de software malicioso, ou ainda falhas e vícios, salvo se comprovadamente ocasionadas por conduta culposa ou deliberada da própria CONTABILIDADE MDS, cabendo ao usuário a manutenção de segurança e integridade do dispositivo pelo qual acessa o sistema, o qual deverá manter atualizações do sistema antivírus e de segurança do sistema operacional.

3.4.1 Cabe ao usuário zelar pela confidencialidade de informações relacionadas ao acesso e operação de seus dados no sistema, plataforma e website da CONTABILIDADE MDS, tais como informações de login, senha, chaves de segurança, duplo fator de autenticação e qualquer outra solução de segurança implementada pela Declarante.

  1. DO COMPARTILHAMENTO DE DADOS

4.1 Os dados de natureza pessoal do Usuário somente poderão ser compartilhados pelo CONTABILIDADE MDS com terceiros, nas hipóteses de:

  • (a) sucessão empresarial, a exemplo de fusão, aquisição e incorporação;
  • (b) contratação de serviços de processamento de dados junto a terceiros (operadores), tais como hospedagem de dados, sistemas de processamento (serviços de computação em nuvem), consultoria em tecnologia da informação, serviços de telecomunicação, serviços de entrega, serviços de publicidade e marketing, organização de eventos, serviços de faturamento de créditos (financeiros), serviços de viagens.

4.2 A CONTABILIDADE MDS compromete-se a exigir compromisso de confidencialidade e de conformidade com os terceiros que terão acesso aos dados dos usuários, inclusive dos processadores diretos e indiretos dos dados que poderão estar fora do território brasileiro, que será reduzida a termo em instrumento contratual ou em declaração específica com força obrigacional.

4.3 Com a ciência e aceite dos termos desta Política de Privacidade, o usuário manifesta seu inequívoco, livre e informado consentimento com a eventual transferência de dados em atenção à ordem emanada por autoridades oficiais de países de fora do território brasileiro. A CONTABILIDADE MDS esclarece ainda que o consentimento em questão é dispensável caso o fornecimento das informações às autoridades decorra de exigência legal.

4.4 A CONTABILIDADE MDS LTDA informa ao usuário que é obrigado por lei a compartilhar dados pessoais dos usuários em caso de exigência emanada de autoridade judicial, policial ou administrativa. A disponibilização destes dados se dará apenas mediante validação da ordem emitida junto aos órgãos competentes.

  1. DO USO DOS COOKIES

5.1 A CONTABILIDADE MDS declara fazer uso de cookies para aprimorar a experiência de seus usuários em suas plataformas e páginas na Internet. Cookies são arquivos enviados pela CONTABILIDADE MDS a cada acesso em seu website e instalados no navegador dos usuários que permitem a identificação do terminal de Internet, autenticar o usuário, personalizar a experiência de navegação e contratação de serviços, registrar acessos e atividades na página. A CONTABILIDADE MDS faz uso de cookies para execução de:

  • (a) autenticação e segurança;
  • (b) oferta de anúncios e conteúdos relacionados a suas atividades;
  • (c) oferta de produtos e serviços;


A CONTABILIDADE MDS assegura que tanto na execução de cookies próprios quanto de terceiros, as melhores práticas de segurança são adotadas para garantir a proteção dos dados pessoais levantados. O uso dos cookies pela CONTABILIDADE MDS poderá ser previamente autorizado pelo usuário quando de seu acesso às plataformas e websites online. As autorizações também poderão ser revisadas e modificadas a qualquer tempo pelo usuário. A CONTABILIDADE MDS esclarece que o bloqueio dos cookies poderá interferir no pleno uso dos recursos disponibilizados, inclusive inviabilizar o acesso a determinadas funções e ferramentas dos canais e plataformas.

  1. DOS DIREITOS DO TITULAR

6.1 A CONTABILIDADE MDS assegura ao usuário o direito de acesso aos dados pessoais em uso. Além do acesso, é garantido ao usuário:

  • (a) o direito à retificação de seus dados;
  • (b) o direito à portabilidade dos dados, quando e se aplicável;
  • (c) o direito à oposição do uso dos dados para finalidade previamente autorizada;
  • (d) o direito à exclusão dos dados, ressalvada a manutenção dos dados necessários ao cumprimento de dever legal e ao exercício do direito de defesa em processo judicial e/ou administrativo.

6.2 Os dados colhidos serão mantidos pela CONTABILIDADE MDS pelo período necessário para a prestação dos serviços e, na hipótese de rescisão do contrato, conforme previsto pela Lei 9.613/98, serão armazenados pelo período de 5 (cinco) anos, extensíveis mediante solicitação do Ministério Público ou autoridades administrativas.

6.3 O usuário pode solicitar a destruição dos dados pessoais constantes na CONTABILIDADE MDS, sendo que para isso deverá observar as diretrizes constantes na Lei 9.613/98, decorrido o prazo de 5 (cinco) anos de armazenamento obrigatório.

  1. DO CONSENTIMENTO QUANTO À COLETA DE DADOS

7.1 Ao se cadastrar nos sistemas da CONTABILIDADE MDS LTDA, concordando com o CONTRATO DE PRESTAÇÃO DE SERVIÇOS, denominado TERMOS DE USO, o usuário estará aceitando, também, a Política de Privacidade estabelecida, , estando ciente que não havendo concordância do usuário em relação à Política adotada, não é possível utilizar-se dos sistemas e sites.

  1. INFORMAÇÕES ADICIONAIS

8.1 O usuário da CONTABILIDADE MDS reconhece e concorda com os termos previstos na presente Política de Privacidade, estando ciente que são aplicáveis as leis brasileiras para reger a relação jurídica em comento, reconhecendo, por fim, que a Política é complementar ao Contrato de Prestação de Serviços firmado quando da contratação dos sistemas.

8.2 Esta política é celebrada por prazo indeterminado, entrando e mantendo-se em vigor a partir da data do cadastro e utilização do sistema da CONTABILIDADE MDS.

8.3 Para solicitação de esclarecimentos, dúvidas e solicitações de qualquer natureza relacionadas ao tratamento de dados pessoais e aos termos da presente política de privacidade, a CONTABILIDADE MDS coloca-se à disposição para contato através do e-mail contato@contabilidademds.com.br