Fim da escala 6×1: estudos divergem sobre impactos no PIB e inflação

29 de abril de 2026
Fim da escala 6×1: estudos divergem sobre impactos no PIB e inflação

Impactos da redução de jornada viram disputa entre economistas – Foto: Tânia Rego

As propostas de redução da jornada de trabalho no Brasil, em tramitação no Congresso Nacional, têm mobilizado pesquisadores sobre os possíveis impactos da medida na economia, a partir do fim da escala de seis dias de trabalho por um de descanso, a chamada 6×1.  

De um lado, estudos de entidades que representam o empresariado, as chamadas confederações patronais, projetam queda no Produto Interno Bruto (PIB) e alta da inflação.

Por outra perspectiva, análises da Universidade Estadual de Campinas (Unicamp) e do Instituto de Pesquisa Econômica Aplicada (Ipea) desenham um cenário diferente, com impactos reduzidos atingindo apenas alguns setores, além da criação de mais empregos e possível aumento do PIB.

Para a economista da Unicamp Marilane Teixeira, a diferença entre as pesquisas sobre os custos econômicos da redução da jornada ocorre porque não se trata de um debate puramente técnico, mas político.

“Parte significativa da literatura econômica que discute o assunto parte de modelos que assumem, como regra, que qualquer redução na quantidade de horas trabalhadas levará, inevitavelmente, à redução da produção e da renda – ignorando, assim, os ajustes dinâmicos que historicamente ocorrem no mercado de trabalho”, aponta. 

Brasília (DF), 27/04/2026 - FOTO DE ARQUIVO - Professora da Unicamp Marilane Teixeira. Foto: Pedro França/Agência Senado

Para a professora da Unicamp Marilane Teixeira, a diferença entre as pesquisas ocorre porque o debate é político. Foto: Pedro França/Agência Senado

Membro do Centro de Estudos Sindicais e de Economia do Trabalho (Cesite), Marilane defende que a resistência à redução da jornada, por parte dos empregadores, pode levar a projeções alarmistas.

“Do ponto de vista dos empregadores, é claro que, qualquer mudança é vista a partir do seu negócio. Eles não olham a economia como um todo, mas isso traz benefícios para o conjunto da sociedade”, acredita.

Previsões  

A pesquisa da Confederação Nacional da Indústria (CNI) calcula uma perda de R$ 76 bilhões no PIB brasileiro (-0,7%) com a redução da jornada das atuais 44 para 40 horas. No caso da indústria, o PIB cairia 1,2%.

“Nossa indústria vai perder participação no mercado doméstico e internacional, a partir da redução nas exportações e da alta nas importações”, destaca o presidente da CNI, Ricardo Alban. 

Já a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), que reúne empresários desses setores, afirma que a redução da jornada aumentaria os custos sobre a folha salarial em 21%. A estimativa da CNC cita que o repasse de preços ao consumidor poderia chegar a 13%.  Já a CNI aponta para altas nos preços de 6,2%, em média.

“Sem redução dos salários nominais, espera-se por impactos significativos sobre a rentabilidade da atividade comercial no Brasil”, diz a CNC.

Custos x benefícios 

Já o estudo do Ipea afirma que a alta no custo das empresas com os trabalhadores, a partir da redução da jornada, não passaria dos 10%, no caso dos setores mais impactados. Na média, a previsão é de um custo extra do trabalho de 7,8%.

Porém, considerando o custo total das empresas, conta que engloba o conjunto de gastos, o impacto da redução da jornada varia de 1%, em setores como comércio e indústria, a até 6,6%, no caso do ramo de vigilância e segurança. 

“Os resultados indicam que a maioria dos setores produtivos apresenta capacidade de absorver aumentos nos custos do trabalho, ainda que alguns segmentos demandem atenção específica”, diz o estudo do Ipea.

A exceção seriam as empresas com até nove trabalhadores, que empregam cerca de 25% dos assalariados formais do país. Segundo o Ipea, esses negócios podem precisar de apoio estatal para transição à nova jornada de trabalho.   

O coordenador de cadastro e identificação profisional da secretaria de trabalho, Felipe Pateo,fala à imprensa durante a divulgação dos dados de março do Novo Cadastro Geral de Empregados e Desempregados (Novo Caged)

Autor do estudo do Ipea, Felipe Pateo afirma que o levantamento da CNC não demonstra, “de forma transparente”, como eles chegaram ao aumento de 21% no custo do trabalho.  Foto: Valter Campanato/Agência Brasil

Um dos autores do estudo do Ipea, Felipe Pateo, afirma que o levantamento da CNC não demonstra, “de forma transparente”, como eles chegaram ao aumento de 21% no custo do trabalho.

“Mesmo olhando só para o custo do trabalho em si, a gente mostra que, matematicamente, não tem como esse aumento ser maior do que 10% porque é exatamente o tempo de horas que o empregador vai perder em relação ao trabalhador que faz 44 horas semanais”, afirmou.

A Agência Brasil procurou a CNC para comentar as divergências, mas não obteve retorno até o fechamento desta reportagem.

Inflação dos preços
SupermercadosFoto: Tânia Rêgo/Arquivo/Agência Brasil/Arquivo

Setor de comércio calcula aumento dos custos com redução da jornada  – Tânia Rêgo/Arquivo/Agência Brasil/Arquivo

Projeções de aumento de preços com o fim da escala 6×1 são destaque nos estudos de entidades patronais como CNC e CNI, que argumentam que o aumento do custo da mão de obra será repassado ao consumidor final.

O economista da CNI Marcelo Azevedo pondera que a necessidade de contratar mais vai gerar aumento de custos na ponta.

“Tem aumento de custo porque o valor do salário-hora aumentou, então vai ter aumento de custo. Todos os produtos vão ter aumento. Isso é um efeito que vai se acumulando porque cada setor tem o mesmo problema”, explica. 

Por sua vez, o economista do Ipea Felipe Pateo avalia que o impacto inflacionário será limitado, lembrando que os empresários podem ainda absorver essa diferença com redução de lucros.

“O aumento no custo operacional é de 1%. Se o empresário repassar integralmente esse aumento, vai ser um aumento de 1% no preço do produto”, afirma Pateo. 

Já a economista da Unicamp, Marilane Teixeira, avalia que não há risco de aumento generalizado de preços. 

“Se fosse assim, então, toda vez que eleva o salário mínimo, você teria um aumento da inflação exponencial porque o salário mínimo tem impacto para o conjunto da economia”, compara. 

Ela acrescenta que praticamente todos os setores da economia atuam com capacidade ociosa, que permite aumentar a oferta em caso de pressão no lado da demanda.

“Essa ideia de que uma elevação marginal no custo do trabalho pela contratação gera inflação, não se sustenta. O impacto disso no custo total é tão marginal que é óbvio que não vai impactar no preço do produto. E se a empresa compete, ele não vai reajustar preço porque corre o risco de perder cliente para o concorrente”, justifica.

A nota técnica do Ipea sustenta que a redução da jornada terá efeito semelhante a de aumentos do salário mínimo e afirma que as projeções que preveem redução do PIB e do emprego não são respaldadas por estudos que analisam a experiência histórica brasileira. 

“Aumentos reais [do salário mínimo], que chegaram a 12% em 2001, 7,6% em 2012 e 5,6% em 2024, não causaram efeitos negativos sobre o nível de emprego”, diz a nota técnica do Ipea.

Divergências 

A divergência entre as pesquisas ocorre porque os levantamentos partem de pressupostos e premissas diferentes para calcular os impactos sobre o PIB e inflação, por exemplo.  

O estudo da Unicamp parte da premissa de que a redução da jornada vai incentivar os empregadores a contratar mais. Em contrapartida, o estudo da CNI parte do pressuposto de que a redução do total de horas trabalhadas diminuiria o total do produto final.

O gerente de análise econômica da CNI, Marcelo Azevedo, explicou à Agência Brasil que os estudos de projeções econômicas simplificam a realidade e precisam definir hipóteses para fazer projeções de impactos da mudança.

“Você pode assumir que vai ter ganho de produtividade, você pode assumir que não vai ter ganho de produtividade. E tudo bem. Isso faz parte dos estudos, desde que bem explicitados que tipo de hipótese você está assumindo. Não à toa você tem visões diferentes e não necessariamente erradas, mesmo que conflitantes”, pondera. 

Marilane ressalta que a diferença entre as pesquisas não é resultado de uma manipulação das evidências. A partir dos mesmos dados, pode-se chegar a resultados distintos em razão da perspectiva política, econômica e social que o pesquisador tem do contexto que se analisa.

“É um conflito que chamamos de conflito distributivo. É uma disputa para definir para onde canalizar os lucros, a renda do trabalho, o salário e o consumo. O que está em disputa são os ganhos da produtividade”, completa.

Produtividade

fábrica, indústria, sede da Suzano Celulose

Trabalhador da indústria- Amanda Oliveira/GovBA

O estudo da CNI aponta que a redução da jornada de trabalho vai impactar a competitividade das empresas. Ele avalia como improvável o aumento da produtividade para compensar a redução das horas trabalhadas. 

Entrevista coletiva sobre a Sondagem Industrial. Marcelo Azevedo, economista da CNI.Brasília (DF) 29.04.2015 - Foto: José Paulo Lacerda/CNI

O economista da CNI Marcelo Azevedo pondera que a necessidade de contratar mais vai gerar aumento de custos na ponta – Foto: José Paulo Lacerda/CNI

Ao aumentar a produtividade, uma empresa pode produzir o mesmo com menos tempo de trabalho.

“A gente, infelizmente, e por diversas razões que não são simples de contornar, está com uma produtividade estagnada há muito tempo. Ela é baixa frente aos outros países. Acho difícil apostar numa melhora significativa de produtividade”, explicou à Agência Brasil o gerente de análise econômica da CNI, Marcelo Azevedo.

A economista Marilane Teixeira aponta que, mesmo com uma jornada relativamente extensa como a brasileira, a produtividade se mantém estagnada.

“Portanto, não é a jornada de trabalho que vai resolver o problema da produtividade. Talvez, até reduzindo a jornada de trabalho, você possa melhorar a produtividade porque as pessoas vão estar mais descansadas”, completa. 

O técnico do Ipea Felipe Pateo afirma que há muitas possibilidades para adequação das empresas frente a redução da jornada, não sendo possível antecipar uma queda no PIB.

“A hora liberada do trabalhador pode gerar também maior produção, maior consumo. Pode fazer com que as outras atividades, no tempo livre, tenham uma dinâmica positiva na economia”, explica.   

Evolução histórica
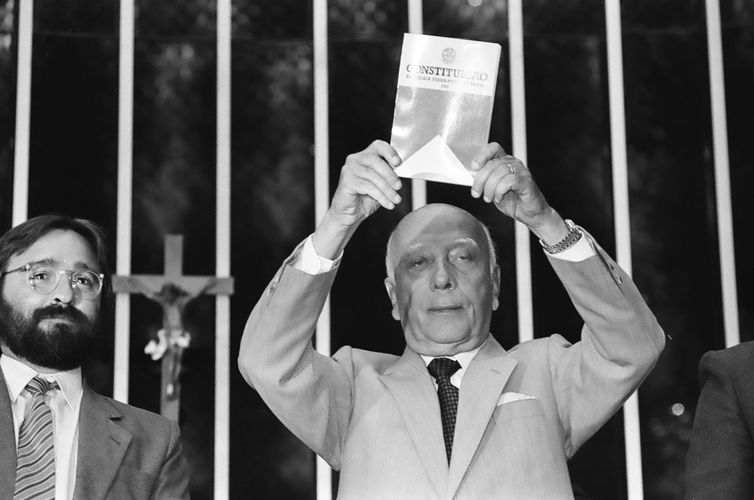
“Declaro promulgado o documento da liberdade, da democracia e da justiça social do Brasil”, disse o então presidente da Assembleia Nacional Constituinte, Ulysses Guimarães, ao promulgar a nova Constituição Federal de 1988.

Presidente da Assembleia Nacional Constituinte, Ulysses Guimarães, ao promulgar a nova Constituição Federal de 1988. – Arquivo Agência Brasil

Em 1988, a Constituição brasileira reduziu a jornada de trabalho de 48 para 44 horas semanais. Em 2002, economistas da PUC Rio e da Universidade de São Paulo (USP) publicaram estudo que não identificou efeitos negativos no nível de emprego.

“As mudanças relacionadas à jornada de trabalho em 1988 não aumentaram a probabilidade de o trabalhador afetado perder o emprego e diminuíram a sua probabilidade de sair da força de trabalho no ano seguinte à mudança regulatória”.

O economista da CNI Marcelo Azevedo questiona a comparação da redução atual da jornada com a que foi realizada durante a Constituição de 1988, alegando que a economia mudou muito nesses 40 anos.

“A economia era mais fechada, não tinha globalização como tem hoje, não tinha o comércio eletrônico de hoje. Era mais fácil absorver os custos com uma inflação elevadíssima como a daquela época”, rebate Azevedo. 


Fonte: Agência Brasil

Política de Privacidade

CONTABILIDADE MDS LTDA, pessoa jurídica de direito privado, inscrita sob o CNPJ nº 10.932.583/0001-42, com sede na Rua 23 de Julho 72 1 andar– Centro – 89.172-000, localizada na cidade de Pouso Redondo, Estado de Santa Catarina, vem, por meio da presente Política de Privacidade, declarar o seu compromisso em relação à privacidade e segurança das informações, informando sobre o tratamento de dados pessoais de todos os usuários e terceiros em relacionamento online, por meio de sua plataforma de serviços ou aplicativo.

O presente documento foi elaborado em conformidade com a Lei Geral de Proteção de Dados Pessoais (Lei 13.709/18), o Marco Civil da Internet (Lei 12.965/14) e complementa os Termos e Condições Gerais de Uso do site da Contabilidade MDS, podendo ser atualizado periodicamente em decorrência de possíveis atualizações legislativas, razão pela qual é indicado ao usuário ou interessado a consulta desta seção regularmente.

  1. DOS DADOS PESSOAIS COLETADOS

1.1 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados através dos preenchimentos dos formulários de contato, presentes em seu site, mediante o consentimento do usuário.

1.2 A empresa CONTABILIDADE MDS LTDA, como controladora de dados, coleta dados quando da criação da conta a ser utilizada e durante a prestação de serviços a fim de verificar a autenticidade da identidade do usuário que utiliza o sistema, sendo que estes dados são livremente fornecidos pelo próprio usuário, ou ainda, coletados através de fontes de dados terceiras.

1.3 Os dados pessoais que a CONTABILIDADE MDS LTDA recolhe são, dentre outros, os dados de uso, correio eletrônico, incluindo, mas não limitando-se ao nome completo, CPF, RG, data de nascimento, números de telefones, endereços, além do nome da empresa e CNPJ em se tratando de pessoa jurídica.

  1. OBJETIVOS DA COLETA DOS DADOS PESSOAIS

2.1 O tratamento de dados coletados pela CONTABILIDADE MDS LTDA se dará em plena conformidade com a legislação brasileira de proteção de dados e no estrito propósito de atendimento às seguintes finalidades:

  • a) Para identificação dos seus usuários, com o fim de cumprimento da legislação vigente;
  • b) Serviços oferecidos pela CONTABILIDADE MDS, bem como de novas funcionalidades dos portais e outros desenvolvimentos que possam ser de interesse de clientes e usuários, além da melhoria dos serviços prestados.
  • c) Divulgação de conteúdo relacionado às atividades exercidas pela CONTABILIDADE MDS;
  • d) Estudar a interação dos usuários com os meios de comunicação da CONTABILIDADE MDS, no propósito de desenvolver melhorias e novas formas de relacionamento, como layout de canais de contato, novas ferramentas de disponibilização de conteúdo, avaliação do interesse pelos materiais divulgados dentre outros;
  • e) Estabelecer critérios de identificação do usuário cadastrado e suas atividades na plataforma, sistema e website;
  • f) Evitar a ocorrência de fraudes contra o usuário e terceiros;
  • g) Possibilitar a execução de funcionalidades do sistema, plataforma ou website, atendendo expectativas do usuário;
  • h) Execução das obrigações contratuais estabelecidas pelo CONTABILIDADE MDS em face de usuários clientes, incluindo prestação de serviços de atendimento, suporte, geração de relatórios, hospedagem de dados e outros;
  • i) Aprimorar a experiência de uso e desenvolver melhorias do sistema, plataforma e website.
  1. DA PROTEÇÃO E DO ARMAZENAMENTO DOS DADOS COLETADOS

3.1 A CONTABILIDADE MDS, objetivando a proteção dos dados dos usuários e de terceiros armazenados, utilizar-se-á de medidas físicas e digitais de segurança, como controles de acessos, criptografia de algumas informações, firewall, auditoria de alterações, entre outros mecanismos de proteção.

3.2 Os dados pessoais obtidos pela CONTABILIDADE MDS terão acesso restrito, com estrutura de segurança da informação aplicada a limitar o acesso de cada dado pessoal ao profissional ou setor que efetivamente os necessite para execução de algumas das finalidades declaradas do processamento de dados.

3.3 A CONTABILIDADE MDS, mesmo comprometido com as melhores práticas da segurança da informação, não garantirá a impossibilidade de evento danoso decorrente de invasões hacker ou de incidentes de segurança pelo acesso a sites suspeitos e/ou instalação de software malicioso, ou ainda falhas e vícios, salvo se comprovadamente ocasionadas por conduta culposa ou deliberada da própria CONTABILIDADE MDS, cabendo ao usuário a manutenção de segurança e integridade do dispositivo pelo qual acessa o sistema, o qual deverá manter atualizações do sistema antivírus e de segurança do sistema operacional.

3.4.1 Cabe ao usuário zelar pela confidencialidade de informações relacionadas ao acesso e operação de seus dados no sistema, plataforma e website da CONTABILIDADE MDS, tais como informações de login, senha, chaves de segurança, duplo fator de autenticação e qualquer outra solução de segurança implementada pela Declarante.

  1. DO COMPARTILHAMENTO DE DADOS

4.1 Os dados de natureza pessoal do Usuário somente poderão ser compartilhados pelo CONTABILIDADE MDS com terceiros, nas hipóteses de:

  • (a) sucessão empresarial, a exemplo de fusão, aquisição e incorporação;
  • (b) contratação de serviços de processamento de dados junto a terceiros (operadores), tais como hospedagem de dados, sistemas de processamento (serviços de computação em nuvem), consultoria em tecnologia da informação, serviços de telecomunicação, serviços de entrega, serviços de publicidade e marketing, organização de eventos, serviços de faturamento de créditos (financeiros), serviços de viagens.

4.2 A CONTABILIDADE MDS compromete-se a exigir compromisso de confidencialidade e de conformidade com os terceiros que terão acesso aos dados dos usuários, inclusive dos processadores diretos e indiretos dos dados que poderão estar fora do território brasileiro, que será reduzida a termo em instrumento contratual ou em declaração específica com força obrigacional.

4.3 Com a ciência e aceite dos termos desta Política de Privacidade, o usuário manifesta seu inequívoco, livre e informado consentimento com a eventual transferência de dados em atenção à ordem emanada por autoridades oficiais de países de fora do território brasileiro. A CONTABILIDADE MDS esclarece ainda que o consentimento em questão é dispensável caso o fornecimento das informações às autoridades decorra de exigência legal.

4.4 A CONTABILIDADE MDS LTDA informa ao usuário que é obrigado por lei a compartilhar dados pessoais dos usuários em caso de exigência emanada de autoridade judicial, policial ou administrativa. A disponibilização destes dados se dará apenas mediante validação da ordem emitida junto aos órgãos competentes.

  1. DO USO DOS COOKIES

5.1 A CONTABILIDADE MDS declara fazer uso de cookies para aprimorar a experiência de seus usuários em suas plataformas e páginas na Internet. Cookies são arquivos enviados pela CONTABILIDADE MDS a cada acesso em seu website e instalados no navegador dos usuários que permitem a identificação do terminal de Internet, autenticar o usuário, personalizar a experiência de navegação e contratação de serviços, registrar acessos e atividades na página. A CONTABILIDADE MDS faz uso de cookies para execução de:

  • (a) autenticação e segurança;
  • (b) oferta de anúncios e conteúdos relacionados a suas atividades;
  • (c) oferta de produtos e serviços;


A CONTABILIDADE MDS assegura que tanto na execução de cookies próprios quanto de terceiros, as melhores práticas de segurança são adotadas para garantir a proteção dos dados pessoais levantados. O uso dos cookies pela CONTABILIDADE MDS poderá ser previamente autorizado pelo usuário quando de seu acesso às plataformas e websites online. As autorizações também poderão ser revisadas e modificadas a qualquer tempo pelo usuário. A CONTABILIDADE MDS esclarece que o bloqueio dos cookies poderá interferir no pleno uso dos recursos disponibilizados, inclusive inviabilizar o acesso a determinadas funções e ferramentas dos canais e plataformas.

  1. DOS DIREITOS DO TITULAR

6.1 A CONTABILIDADE MDS assegura ao usuário o direito de acesso aos dados pessoais em uso. Além do acesso, é garantido ao usuário:

  • (a) o direito à retificação de seus dados;
  • (b) o direito à portabilidade dos dados, quando e se aplicável;
  • (c) o direito à oposição do uso dos dados para finalidade previamente autorizada;
  • (d) o direito à exclusão dos dados, ressalvada a manutenção dos dados necessários ao cumprimento de dever legal e ao exercício do direito de defesa em processo judicial e/ou administrativo.

6.2 Os dados colhidos serão mantidos pela CONTABILIDADE MDS pelo período necessário para a prestação dos serviços e, na hipótese de rescisão do contrato, conforme previsto pela Lei 9.613/98, serão armazenados pelo período de 5 (cinco) anos, extensíveis mediante solicitação do Ministério Público ou autoridades administrativas.

6.3 O usuário pode solicitar a destruição dos dados pessoais constantes na CONTABILIDADE MDS, sendo que para isso deverá observar as diretrizes constantes na Lei 9.613/98, decorrido o prazo de 5 (cinco) anos de armazenamento obrigatório.

  1. DO CONSENTIMENTO QUANTO À COLETA DE DADOS

7.1 Ao se cadastrar nos sistemas da CONTABILIDADE MDS LTDA, concordando com o CONTRATO DE PRESTAÇÃO DE SERVIÇOS, denominado TERMOS DE USO, o usuário estará aceitando, também, a Política de Privacidade estabelecida, , estando ciente que não havendo concordância do usuário em relação à Política adotada, não é possível utilizar-se dos sistemas e sites.

  1. INFORMAÇÕES ADICIONAIS

8.1 O usuário da CONTABILIDADE MDS reconhece e concorda com os termos previstos na presente Política de Privacidade, estando ciente que são aplicáveis as leis brasileiras para reger a relação jurídica em comento, reconhecendo, por fim, que a Política é complementar ao Contrato de Prestação de Serviços firmado quando da contratação dos sistemas.

8.2 Esta política é celebrada por prazo indeterminado, entrando e mantendo-se em vigor a partir da data do cadastro e utilização do sistema da CONTABILIDADE MDS.

8.3 Para solicitação de esclarecimentos, dúvidas e solicitações de qualquer natureza relacionadas ao tratamento de dados pessoais e aos termos da presente política de privacidade, a CONTABILIDADE MDS coloca-se à disposição para contato através do e-mail contato@contabilidademds.com.br